현대차 주가 전망을 보고 계신 분들이라면 요즘 차트를 볼 때마다 답답하실 겁니다.
한때 78만 3,000원까지 올랐던 현대차 주가는 10월 13일 기준 31만 1,500원까지 내려왔습니다.
고점과 비교하면 약 60% 빠진 수준입니다.
그런데 숫자를 조금 더 들여다보면 더 이상합니다.
현대차의 PBR은 약 0.67배, PER은 약 8.4배 수준입니다.
이 정도면 자연스럽게 이런 생각이 들죠.
“이렇게 싸 보이는데 왜 주가는 계속 못 올라가는 걸까?”
결국 지금 현대차를 볼 때는 단순히 PBR이 낮다는 사실보다 시장이 왜 이렇게 큰 할인을 주고 있는지를 먼저 확인해야 합니다.
10월 13일 종가 → 31만1,500원
52주 최고가 → 78만3,000원
PER → 약 8.4배
PBR → 약 0.67배
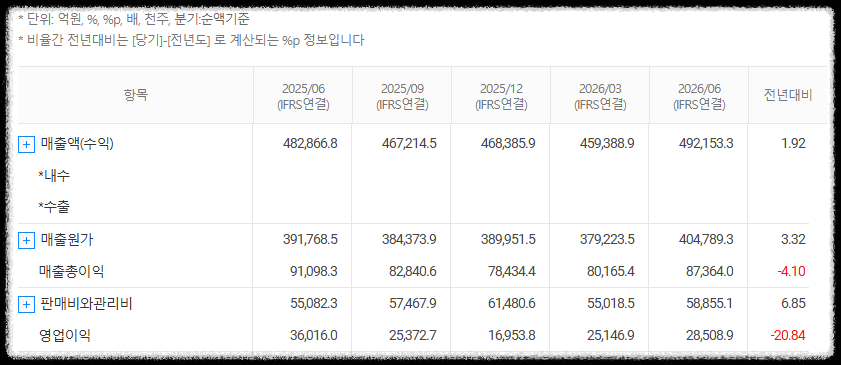
2분기 매출 → 49조2,153억원
2분기 영업이익 → 2조8,509억원
2분기 하이브리드 판매 → 18만7,661대
결국 지금 중요한 건 장부가치보다 싸다는 사실이 아니라 앞으로의 이익이 다시 회복되는지입니다.
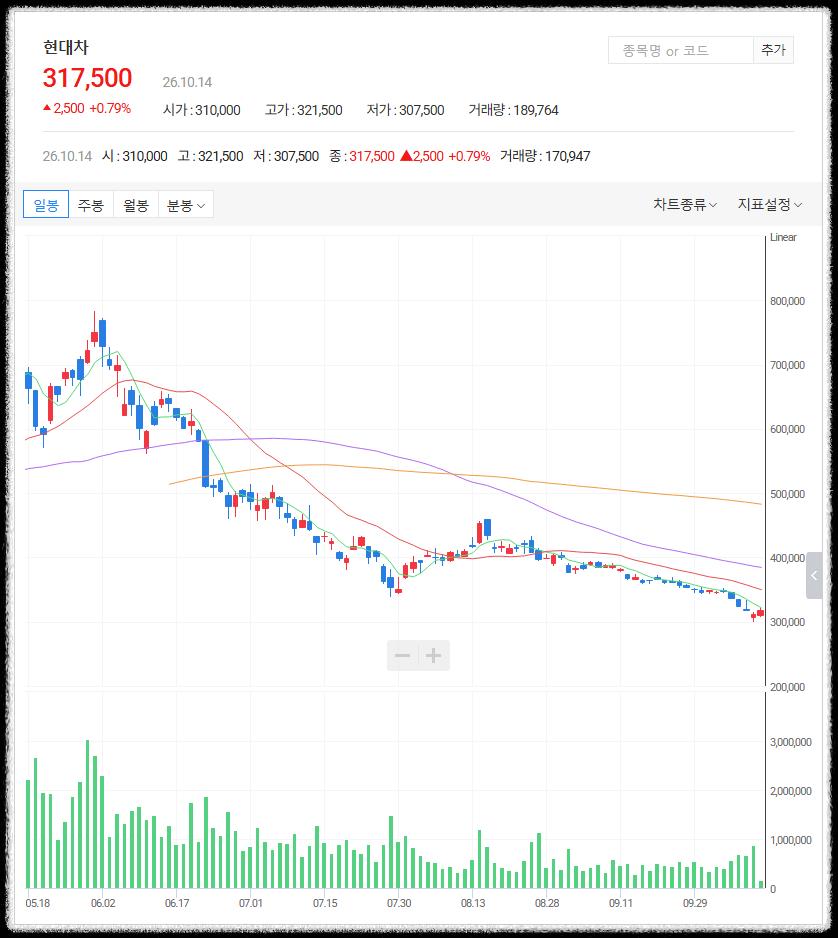
현대차 주가, 왜 78만 원에서 31만 원까지 밀렸을까
차트만 보면 분위기는 확실히 좋지 않습니다.
올해 상반기까지만 해도 로보틱스와 자율주행, 하이브리드 성장 기대까지 겹치면서 현대차 주가가 빠르게 올랐습니다.
하지만 고점을 찍은 뒤 분위기가 완전히 달라졌습니다.
3분기 들어 파업에 따른 생산 차질과 원재료 비용 부담, 유럽 시장 경쟁 심화까지 겹치면서 증권사들이 하나둘 실적 전망과 목표주가를 낮추기 시작했습니다.
최근 증권가에서는 3분기 영업이익을 2조원 초중반대로 보는 전망이 많습니다.
NH투자증권은 약 2조 4,028억 원, 하나증권은 약 2조 2,300억 원을 예상했습니다.
문제는 단순히 한 분기 실적이 약하다는 데 있지 않습니다.
시장은 지금 “앞으로 현대차가 예전만큼 높은 이익을 계속 낼 수 있느냐”를 의심하고 있습니다.
상반기 급등 후 차익실현
+
파업에 따른 생산 차질
+
원재료 비용 부담
+
글로벌 가격 경쟁 심화
+
3분기 실적 눈높이 하향
즉 좋은 기업인가보다 앞으로 이익이 얼마나 줄 수 있느냐가 더 크게 반영된 구간입니다.
PBR 0.67배인데 왜 시장은 싸다고 안 볼까
이번 현대차 주가에서 가장 흥미로운 숫자는 바로 PBR 0.67배입니다.
쉽게 말하면 주식시장에서 평가받는 회사 가치가 장부상 순자산가치보다 낮다는 뜻입니다.
숫자만 보면 상당히 싸 보입니다.
그런데 주식시장은 과거 자산보다 앞으로 벌어들일 돈을 더 중요하게 봅니다.
현대차는 2분기 매출 49조2,153억원으로 역대 최대 매출을 기록했습니다.
하지만 영업이익은 2조 8,509억 원으로 전년 같은 기간보다 20.8% 줄었습니다.
매출은 최고인데 이익은 줄어든 겁니다.
원재료 가격 상승과 생산 차질, 글로벌 경쟁 심화가 수익성을 눌렀습니다.
그래서 시장은 PBR 0.67배를 보고 “싸다”라고 단순하게 결론 내리기보다 “이익 체력이 다시 올라올 수 있느냐”를 먼저 확인하고 있는 겁니다.
그렇다고 나쁜 숫자만 있는 건 아닙니다.
2분기 현대차의 하이브리드 판매는 18만 7,661대로 분기 사상 최대를 기록했습니다.
전체 판매에서 하이브리드가 차지하는 비중도 18.9%로 역대 최고였습니다.
전체 전동화 차량 판매 역시 26만 6,627대로 늘었습니다.
즉 현대차의 제품 경쟁력이 완전히 무너졌다기보다 높은 판매량이 비용 부담 때문에 충분한 이익으로 연결되지 못하고 있는 상황에 가깝습니다.
장부가치 대비 주가는 낮음
↓
하지만 영업이익은 감소
↓
시장은 미래 수익성에 할인 적용
↓
결국 이익률이 회복되어야 낮은 PBR의 매력이 살아납니다.
현대차 주가 전망, 반등하려면 결국 이것을 봐야 한다
그렇다면 지금 31만원대 현대차는 바닥이라고 봐도 될까요?
아직 가격 하나만 보고 단정하기는 어렵습니다.
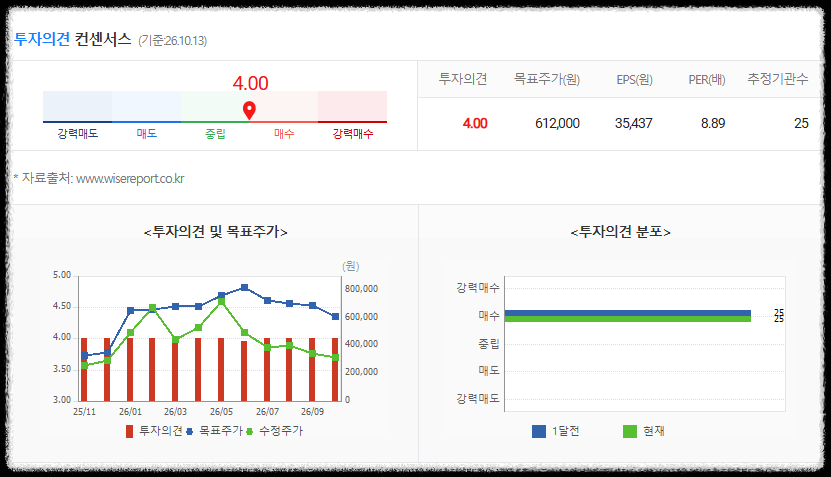
최근 증권사들도 투자의견은 대체로 매수를 유지하면서 목표주가는 줄줄이 낮추고 있습니다.
KB증권은 목표주가를 90만원에서 70만 원, NH투자증권은 62만 원에서 54만 원, 키움증권은 70만 원에서 60만 원으로 낮췄습니다.
유안타증권은 41만원까지 목표주가를 낮췄습니다.
목표주가 차이가 이렇게 큰 이유도 결국 앞으로 현대차가 얼마나 빨리 이익을 회복할 수 있다고 보느냐의 차이입니다.
따라서 지금부터는 목표주가 자체보다 4분기 생산 정상화와 하이브리드 판매, 영업이익률 회복을 확인하는 게 더 중요합니다.
1. 생산 정상화
파업과 부품 공급 차질로 줄었던 생산량이 정상 수준으로 회복되는지
2. 하이브리드 판매
역대 최대 수준의 하이브리드 판매가 계속 유지되는지
3. 영업이익률
원재료·인센티브 부담을 줄이며 이익률이 다시 6% 이상으로 올라오는지
PBR 0.67배라는 숫자는 분명 부담이 낮아 보이는 수준입니다.
하지만 싼 주식이 반드시 바로 오르는 건 아닙니다.
시장이 할인하는 이유가 사라져야 낮은 밸류에이션이 제대로 평가받기 시작합니다.
현대차의 경우 그 신호는 비교적 명확합니다.
생산량이 정상화되고, 하이브리드 판매가 계속 늘며, 영업이익률이 다시 올라오기 시작하는지. 결국 이 세 가지가 현대차 주가의 다음 방향을 결정할 가능성이 큽니다.
현대차 주가 → 31만1,500원
52주 최고가 → 78만3,000원
PBR → 0.67배
↓
숫자만 보면 저평가처럼 보임
↓
하지만 영업이익은 전년 대비 감소
↓
반면 하이브리드 판매는 역대 최대
↓
결국 낮은 PBR보다 이익률이 다시 회복되는지가 현대차 주가 전망의 핵심
※ 본 글은 2026년 10월 14일 기준 현대자동차 공식자료, 시장 가격 및 증권사 전망을 바탕으로 작성한 정보성 콘텐츠입니다. PER·PBR과 목표주가는 시점과 산정 방식에 따라 달라질 수 있습니다. 3분기 영업이익은 공식 실적 발표 전 증권사 전망치이며 실제 결과와 차이가 발생할 수 있습니다. 특정 종목의 매수 또는 매도를 권유하는 내용이 아니며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
참고자료
- 현대자동차 2026년 2분기 경영실적
- 현대자동차 2026년 하이브리드·전동화 판매 자료
- 현대차 3분기 실적 관련 증권사 전망
- 현대차 최근 목표주가 조정 리포트