현대차 주가 전망을 보고 계신 분들이라면 요즘 차트를 볼 때마다 답답하실 겁니다.
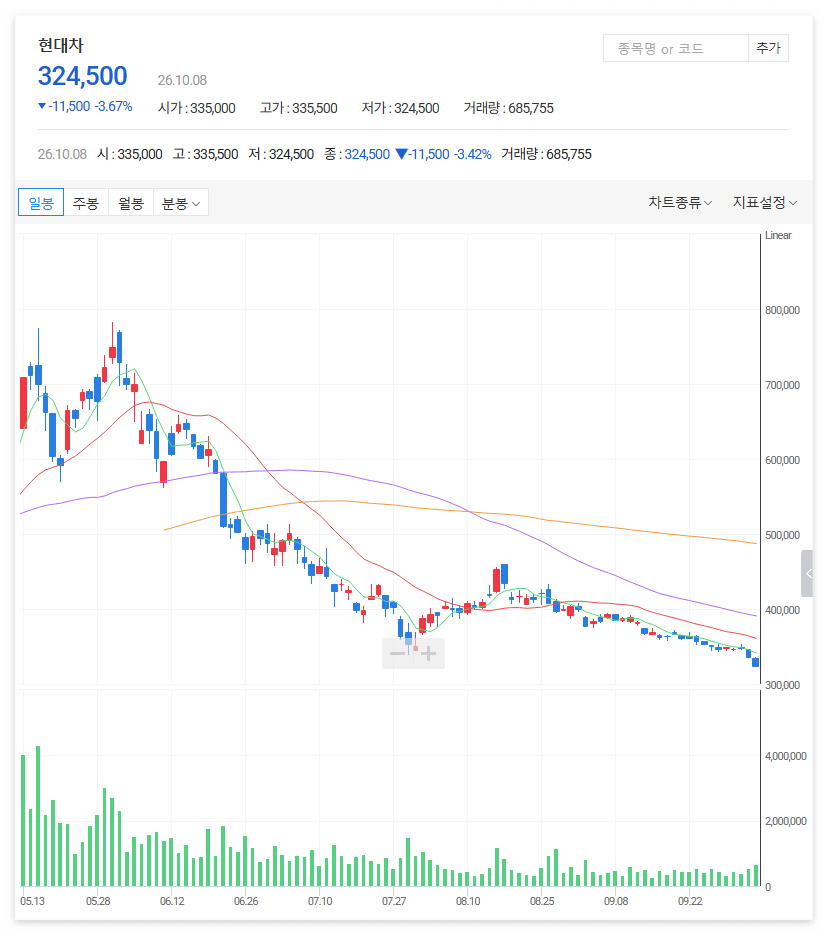
불과 몇 달 전만 해도 78만원을 넘었던 주가가 10월 8일 기준 32만4,500원까지 내려왔습니다.
고점과 비교하면 절반 이상 빠진 셈입니다.
이 정도면 자연스럽게 이런 생각이 듭니다.
“현대차에 정말 큰 문제가 생긴 걸까?”
그런데 최근 증권사 리포트를 보면 분위기가 조금 더 복잡합니다.
목표주가는 실제로 내려가고 있지만, 동시에 4분기에는 생산 정상화와 신차 효과로 실적이 다시 좋아질 수 있다는 전망도 나오고 있습니다.
10월 8일 종가 → 32만4,500원
52주 최고가 → 78만3,000원
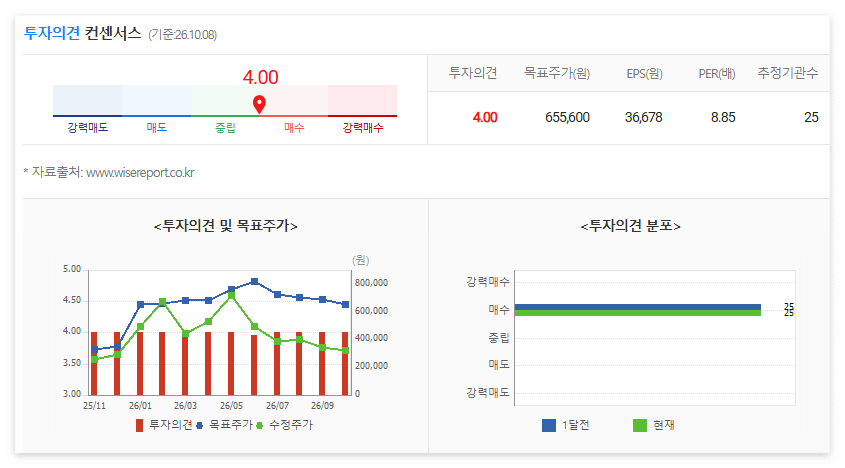
NH투자증권 목표주가 → 62만원 → 54만원
3분기 예상 매출 → 약 42조2,232억원
3분기 예상 영업이익 → 약 2조4,028억원
파업에 따른 생산 차질 → 약 5만5천대
결국 지금 중요한 건 주가가 얼마나 많이 빠졌느냐보다 4분기부터 이익이 다시 회복되는지입니다.
현대차 주가, 왜 32만원대까지 밀렸을까
차트만 보면 분위기가 꽤 무겁습니다.
현대차는 52주 최고가 78만3,000원을 찍은 뒤 최근 32만원대까지 밀렸습니다.
단순한 차익실현만으로 보기에는 낙폭이 큽니다.
최근 주가를 누른 핵심 이유 중 하나는 3분기 실적에 대한 눈높이가 낮아졌기 때문입니다.
NH투자증권은 현대차의 3분기 매출을 약 42조2,232억원, 영업이익을 약 2조4,028억원으로 전망했습니다.
전년 동기보다 각각 9.6%, 5.3% 감소하는 수준입니다.
가장 큰 이유는 생산 차질입니다.
노조 파업으로 일부 공장 가동이 중단되면서 약 5만5천대의 생산 차질이 발생한 것으로 추정되고 있습니다.
여기에 영업일수 감소, 상반기 원자재 가격 상승분의 제조원가 반영, 글로벌 가격 경쟁 심화까지 겹쳤습니다.
즉 최근 주가 하락은 차를 못 만드는 회사가 됐다기보다 단기 실적이 기대보다 약해질 가능성을 시장이 먼저 반영한 것에 가깝습니다.
파업에 따른 생산 차질
+
원자재 비용 부담
+
글로벌 가격 경쟁 심화
+
3분기 실적 기대치 하향
결국 단기 실적 공백이 주가에 강하게 반영된 구간입니다.
목표주가 62만원→54만원, 무엇이 달라졌을까
최근 투자자들이 가장 민감하게 보는 건 증권사들의 목표주가 하향입니다.
NH투자증권은 현대차 목표주가를 기존 62만원에서 54만원으로 낮췄습니다.
가격만 보면 큰 폭의 하향입니다.
그렇다고 현대차의 장기 경쟁력이 갑자기 사라졌다고 본 것은 아닙니다.
핵심은 글로벌 도매 판매 전망과 중장기 이익 추정치를 현실적으로 조금 낮췄다는 데 있습니다.
특히 자동차 시장의 가격 경쟁이 심해지면서 인센티브 부담이 커지고, 원자재 비용도 수익성에 영향을 주고 있습니다.
그래서 지금 시장은 “현대차가 다시 70만원을 갈 수 있느냐”보다 현재 이익률을 얼마나 빠르게 회복하느냐를 더 중요하게 보고 있습니다.
그런데 반전 숫자도 있습니다.
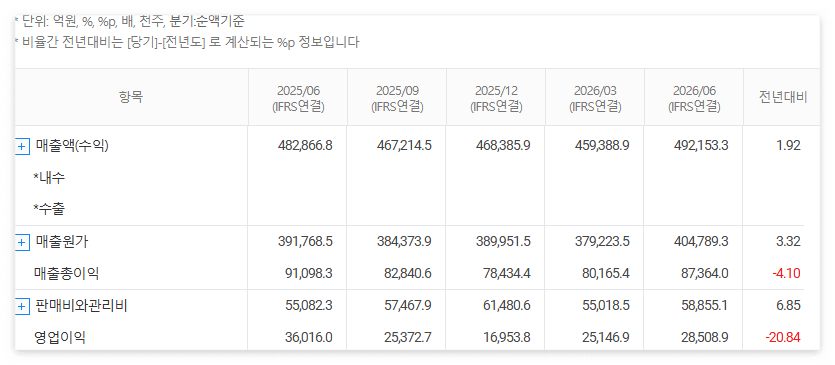
현대차의 2분기 하이브리드 판매는 18만7,661대로 역대 분기 최대였습니다.
전체 글로벌 판매에서 하이브리드가 차지한 비중도 18.9%로 역대 최고 수준을 기록했습니다.
2분기 매출 역시 49조2,153억원으로 분기 최대였습니다.
영업이익은 생산 차질과 원자재 부담으로 감소했지만, 판매 믹스 자체가 무너진 건 아닙니다.
특히 전기차 시장 성장 속도가 예상보다 느린 상황에서 하이브리드 경쟁력이 현대차의 이익 방어 역할을 하고 있다는 점은 체크할 필요가 있습니다.
사업 경쟁력 붕괴
X
단기 판매·이익 전망 조정
O
문제는 하향된 눈높이를 4분기 실적이 다시 끌어올릴 수 있느냐입니다.
현대차 주가 전망, 70만원보다 중요한 것은
결국 가장 궁금한 질문은 이것입니다.
“그래서 현대차가 다시 70만원까지 갈 수 있을까?”
지금 단계에서 특정 가격을 단정하는 건 어렵습니다.
오히려 4분기부터 확인해야 할 숫자가 더 중요합니다.
NH투자증권 역시 3분기를 저점으로 보고 4분기에는 생산 정상화와 신차 효과를 통한 실적 반등 가능성을 제시했습니다.
현대차는 하반기부터 신형 투싼과 투싼 하이브리드, 제네시스 GV80 하이브리드 등 신차를 순차적으로 투입하고 있습니다.
국내에서도 그랜저 하이브리드와 신형 아반떼, 싼타페 부분변경 모델 등 신차 효과가 기대됩니다.
결국 생산 차질로 빠졌던 판매량이 다시 회복되고, 하이브리드와 신차 판매가 늘어난다면 3분기보다 4분기 실적이 좋아질 가능성은 충분합니다.
1. 생산 정상화
파업으로 밀린 약 5만5천대의 생산 차질이 얼마나 빠르게 회복되는지
2. 하이브리드·신차 판매
투싼·GV80·그랜저 등 신차가 판매량과 평균판매가격을 끌어올리는지
3. 영업이익률 회복
원자재와 인센티브 부담을 이겨내고 이익률이 다시 좋아지는지
고점에서 50% 넘게 빠졌다는 이유만으로 지금 주가가 무조건 싸다고 말할 수는 없습니다.
반대로 주가가 크게 빠졌다는 이유만으로 현대차의 하이브리드 경쟁력과 글로벌 판매 기반까지 사라졌다고 보기도 어렵습니다.
결국 지금 현대차 주가를 볼 때는 70만원이라는 과거 가격을 기준으로 생각하기보다 4분기부터 다시 이익이 증가하는지를 먼저 확인해야 합니다.
그 흐름이 실제 실적으로 확인된다면 32만원대 현대차를 바라보는 시장의 시선도 다시 달라질 수 있습니다.
현대차 주가 → 32만4,500원
52주 최고가 → 78만3,000원
↓
3분기 생산 차질·원가 부담
↓
목표주가 62만원 → 54만원 하향
↓
하지만 하이브리드 판매는 역대 최대
↓
4분기 생산 정상화·신차 효과 기대
↓
결국 4분기 이익 회복 여부가 현대차 주가 전망의 핵심
※ 본 글은 2026년 10월 11일 기준 현대자동차 공식자료, 증권사 전망 및 관련 보도를 바탕으로 작성한 정보성 콘텐츠입니다. 3분기 매출과 영업이익은 공식 실적 발표 전 증권사 전망치이며 실제 결과와 차이가 발생할 수 있습니다. 목표주가는 증권사의 추정치로 실제 주가를 보장하지 않습니다. 특정 종목의 매수 또는 매도를 권유하는 내용이 아니며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
참고자료
- 현대자동차 2026년 2분기 경영실적
- 현대자동차 하이브리드 및 전동화 판매 자료
- NH투자증권 현대차 3분기 실적 및 목표주가 전망
- 현대자동차 하반기 신차 및 하이브리드 출시 계획