삼성전자 주가 전망을 보고 계신 분들이라면 최근 흐름이 꽤 답답하게 느껴질 겁니다.
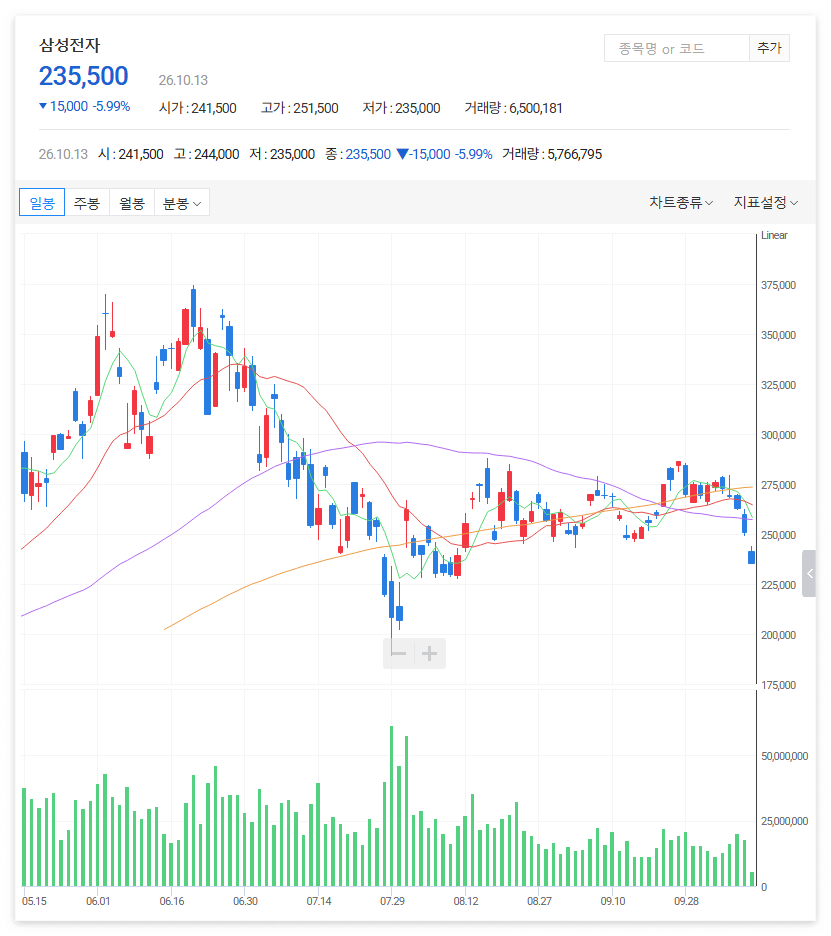
3분기 영업이익이 무려 107조4천억원. 국내 기업 최초로 분기 영업이익 100조원을 넘어섰는데 정작 삼성전자 주가는 10월 12일 25만500원까지 내려왔습니다.
실적이 나쁜 것도 아닙니다. 시장 예상치까지 웃돌았습니다.
그런데 외국인은 오히려 계속 삼성전자를 팔고 있습니다.
이쯤 되면 이런 생각이 들죠.
“107조를 벌었는데 도대체 왜 계속 파는 거야?”
이번 삼성전자 주가를 이해하려면 좋은 실적보다 오히려 외국인이 무엇을 걱정하고 있는지를 먼저 볼 필요가 있습니다.
10월 12일 종가 → 25만500원
하루 등락률 → -4.39%
3분기 매출 → 195조원
3분기 영업이익 → 107조4천억원
외국인 지분율 → 46.3%대
외국인 연속 순매도 → 9거래일
9거래일 누적 순매도 → 약 4조6,959억원
결국 지금 중요한 건 실적이 좋은가보다 이 높은 이익이 앞으로도 계속될 수 있느냐입니다.
삼성전자 주가, 107조 벌고도 왜 25만원까지 밀렸을까
숫자만 놓고 보면 정말 이상합니다.
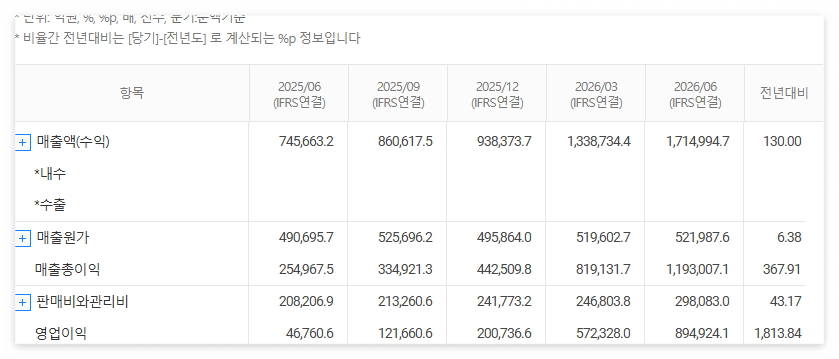
삼성전자는 3분기 연결 기준 매출 195조원, 영업이익 107조4천억원의 잠정실적을 발표했습니다.
전년 같은 기간보다 매출은 126.6%, 영업이익은 무려 782.5% 증가했습니다.
시장 예상 영업이익 약 105조8천억원도 넘어섰습니다.
그런데 실적 발표 당일 주가는 2.42% 하락했고, 연휴가 끝난 12일에는 다시 4.39% 떨어졌습니다.
왜 그럴까요?
시장은 이미 지나간 3분기 숫자보다 앞으로도 이런 이익을 계속 낼 수 있는지를 먼저 보기 때문입니다.
올해 메모리 가격이 가파르게 오르고 HBM 판매가 빠르게 늘면서 삼성전자 주가 역시 크게 상승했습니다.
그래서 막상 최고 실적이 발표되자 “좋은 뉴스는 이미 주가에 들어간 것 아니냐”는 인식과 함께 차익실현 물량이 쏟아진 것으로 해석할 수 있습니다.
역대 최대 실적 발표
↓
이미 높아진 시장 기대치
↓
차익실현 매물 출회
↓
AI 투자 지속성에 대한 경계
↓
외국인 대규모 매도
실적 자체보다 앞으로의 이익 지속성을 의심하는 구간입니다.
외국인 지분율 18년 만에 최저, 무엇을 걱정하나
이번 삼성전자 주가에서 가장 눈여겨봐야 할 숫자는 영업이익이 아니라 어쩌면 46.3%일지도 모릅니다.
삼성전자 외국인 보유율은 10월 초 46.3%대까지 내려오며 2008년 금융위기 이후 약 18년9개월 만에 가장 낮은 수준을 기록했습니다.
올해 초 52.4%였던 것과 비교하면 6%포인트 넘게 내려온 겁니다.
더 눈에 띄는 건 최근 매도 속도입니다.
외국인은 9월 28일부터 10월 12일까지 9거래일 연속 삼성전자를 순매도했습니다.
이 기간 순매도 규모는 약 4조6,959억원입니다.
10월 12일 하루에만 약 5,331억원어치를 팔았습니다.
그렇다고 외국인들이 “삼성전자 실적이 나빠진다”는 이유 하나만으로 파는 것은 아닙니다.
증권가에서는 최근 매도 배경으로 이미 크게 오른 반도체주에 대한 차익실현, AI 투자 속도에 대한 의구심, 금리와 지정학적 변수 등을 함께 거론하고 있습니다.
쉽게 말하면 삼성전자를 싫어해서 판다기보다 지금보다 더 좋은 숫자가 계속 나올 수 있는지를 확인하는 과정에 가깝습니다.
3분기 107조 영업이익
↓
4분기에도 증가할까?
↓
2027년에도 메모리 가격이 강할까?
↓
HBM4가 실제 점유율과 이익을 더 끌어올릴까?
과거의 최고 실적보다 다음 최고 실적이 가능한지가 중요합니다.
삼성전자 주가 전망, 반등하려면 이것부터 확인해야 한다
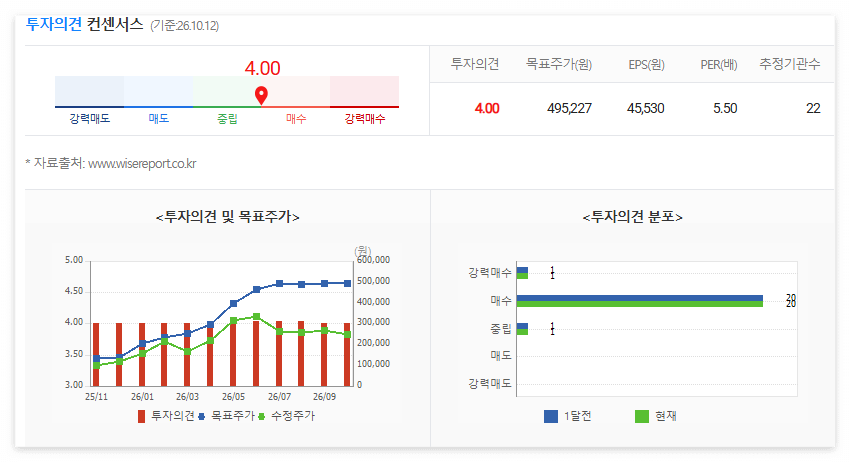
그렇다면 25만원대까지 내려온 삼성전자 주가는 이제 바닥이라고 봐도 될까요?
가격만 보고 섣불리 판단하기는 어렵습니다.
지금 같은 구간에서는 “많이 빠졌으니 오른다”보다 무엇이 바뀌면 실제 반등이 시작될 수 있는지를 보는 게 더 중요합니다.
첫 번째는 외국인 수급입니다.
9거래일 연속 매도하던 외국인이 순매수로 돌아서는지 확인할 필요가 있습니다.
두 번째는 HBM입니다.
삼성전자는 올해 2월 세계 최초로 HBM4를 양산 출하했고, 현재 생산능력을 확대하고 있습니다.
회사 자체 전망으로는 2026년 HBM 매출이 전년보다 3배 이상 증가할 것으로 보고 있습니다.
여기에 지난 5월에는 차세대 제품인 HBM4E 12단 샘플까지 글로벌 고객사에 공급하기 시작했습니다.
결국 HBM에서 중요한 건 막연한 기대가 아니라 실제 매출과 점유율 증가입니다.
그리고 마지막은 메모리 가격입니다. DRAM과 NAND 가격 상승이 2027년까지 이어진다면 현재의 높은 이익도 생각보다 오래 유지될 수 있습니다.
1. 외국인 순매수 전환
9거래일 연속 매도가 멈추고 실제 자금이 돌아오는지
2. HBM4·HBM4E
양산과 샘플 공급이 실제 매출·점유율 상승으로 연결되는지
3. 메모리 가격
DRAM·NAND 가격 강세가 2027년에도 이어지는지
삼성전자가 107조원을 벌었다는 사실은 분명 강한 숫자입니다.
하지만 주식시장은 이미 발표된 이익보다 앞으로 벌 돈을 먼저 가격에 반영합니다.
그래서 지금 25만원이라는 가격만 보고 “많이 빠졌으니 무조건 싸다”고 판단하는 것도, 외국인이 판다는 이유만으로 “삼성전자가 끝났다”고 보는 것도 지나칩니다.
외국인 수급이 돌아서고 HBM4 매출이 계속 증가하며 메모리 이익이 2027년에도 유지되는지. 결국 이 세 가지가 삼성전자 주가의 다음 방향을 결정할 가능성이 큽니다.
10월 12일 삼성전자 → 25만500원
3분기 영업이익 → 107조4천억원
↓
역대 최대 실적에도 주가는 하락
↓
외국인 9거래일 연속 순매도
↓
외국인 지분율 46.3%대
↓
HBM4 양산·HBM4E 샘플 공급 확대
↓
결국 외국인 수급과 HBM 실적, 메모리 호황의 지속 여부가 삼성전자 주가 전망의 핵심
※ 본 글은 2026년 10월 13일 기준 삼성전자 공식자료, 한국거래소 시장자료 및 관련 보도를 바탕으로 작성한 정보성 콘텐츠입니다. 3분기 실적은 잠정실적으로 향후 확정 실적과 일부 차이가 발생할 수 있습니다. 주가와 외국인 수급은 시장 상황에 따라 변동될 수 있습니다. 특정 종목의 매수 또는 매도를 권유하는 내용이 아니며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
참고자료
- 삼성전자 2026년 3분기 잠정실적 발표
- 삼성전자 HBM4 양산 출하 자료
- 삼성전자 HBM4E 12단 샘플 출하 자료
- 한국거래소 삼성전자 외국인 매매동향
- 삼성전자 외국인 보유율 및 시장 수급 관련 자료