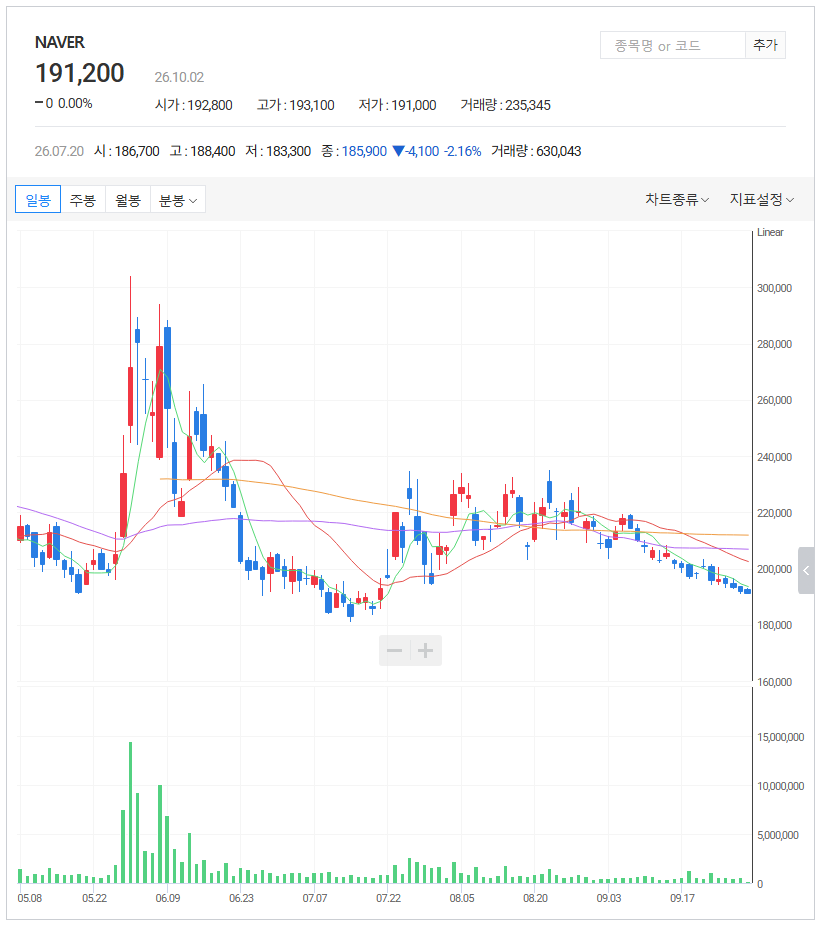
네이버 주가를 오래 지켜본 분들이라면 요즘 차트를 볼 때 답답한 마음이 먼저 들 수 있습니다. 한때 국민주라는 말까지 들었던 종목인데, 최근 주가는 예전 고점과 비교하면 여전히 꽤 낮은 구간에 머물러 있기 때문입니다.
그런데 최근 증권가에서 다시 눈에 띄는 숫자가 하나 나왔습니다.
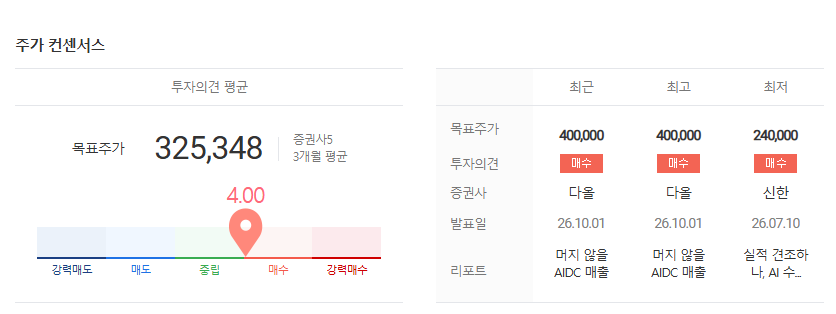
바로 네이버 목표주가 40만원입니다.
“지금 주가에서 40만원이라니, 도대체 뭘 보고 저런 가격을 이야기하는 걸까?”
이번 글에서는 네이버 주가 전망을 중심으로 목표주가 40만원이 나온 배경과 엔비디아 AI 팩토리, 그리고 실제 실적에서 무엇을 확인해야 하는지 하나씩 살펴보겠습니다.
하나증권은 2026년 8월 네이버에 대해 목표주가 40만원과 매수 의견을 유지했습니다.
핵심 근거는 단순 검색광고가 아니라 엔비디아와 추진하는 AI 팩토리 사업입니다.
네이버는 2027년 상반기 55MW를 시작으로 2028년까지 200MW 규모의 AI 팩토리를 구축할 계획이며, 관련 매출은 2027년 상반기부터 발생할 것으로 예상하고 있습니다.
네이버 주가 전망, 왜 다시 40만원 이야기가 나왔을까
하나증권은 지난 8월 20일 네이버에 대해 투자의견 매수와 목표주가 40만원을 유지했습니다.
당시 네이버 종가는 20만8,000원이었습니다. 단순 계산으로 보면 목표주가와 현재 가격 사이에 꽤 큰 차이가 있는 셈이죠.
그렇다면 증권사가 단순히 “많이 빠졌으니 싸다”고 본 걸까요?
핵심은 다른 데 있었습니다. 네이버가 포털·광고 기업에서 AI 인프라 사업자로 영역을 넓히고 있다는 점입니다.
차트만 보면 아직 답답합니다.
하지만 네이버가 지금 준비하고 있는 사업의 숫자를 보면 예전 검색광고 중심의 네이버와는 조금 다른 그림이 보이기 시작합니다.
엔비디아와 만드는 AI 팩토리, 규모부터 다르다
이번 네이버 주가 전망에서 가장 먼저 볼 부분은 AI 팩토리입니다.
네이버는 엔비디아와 함께 대규모 글로벌 AI 팩토리 구축 사업을 추진하고 있습니다.
첫 거점은 네이버의 데이터센터인 각 세종입니다.
계획을 보면 규모가 꽤 큽니다.
2027년 상반기 → 55MW
2027년 말 → 100MW
2028년 → 200MW
장기적으로 → GW급 인프라 확장 구상
여기서 네이버는 데이터센터 부지 확보와 구축·운영을 맡고, 엔비디아는 GPU 공급에 참여합니다.
예전처럼 네이버가 AI 서비스를 사용하는 회사에 그치는 게 아니라, 다른 기업이 AI를 돌릴 수 있는 컴퓨팅 인프라 자체를 판매하는 사업에 들어간다는 뜻입니다.
그런데 AI 팩토리, 실제 돈은 언제 벌까
아무리 사업 규모가 커도 투자자 입장에서는 결국 한 가지가 궁금합니다.
“그래서 실제 매출은 언제 찍히는 건데?”
네이버는 AI 팩토리 관련 매출이 2027년 상반기부터 발생할 것으로 예상하고 있습니다.
여기에 브룩필드도 네이버·엔비디아와 함께 AI 클라우드 인프라 확대를 위한 전략적 파트너십에 참여하고 있습니다.
결국 앞으로 중요한 것은 “200MW를 짓는다”는 뉴스 자체보다 실제로 고객을 얼마나 확보하고, 가동률과 수익성이 어느 수준까지 올라가는지입니다.
AI 팩토리는 기대감만으로 끝나면 안 됩니다.
고객사 확보 → 실제 가동 → 매출 발생 → 이익 증가
이 흐름이 분기 실적에 찍히기 시작해야 목표주가 40만원 논리에도 힘이 붙을 수 있습니다.
본업은 괜찮을까, 2분기 실적을 보면
그렇다고 AI 팩토리만 보고 네이버를 판단할 수는 없습니다.
아직 네이버의 돈을 벌어주는 중심은 광고와 커머스, 결제 같은 기존 사업이기 때문입니다.
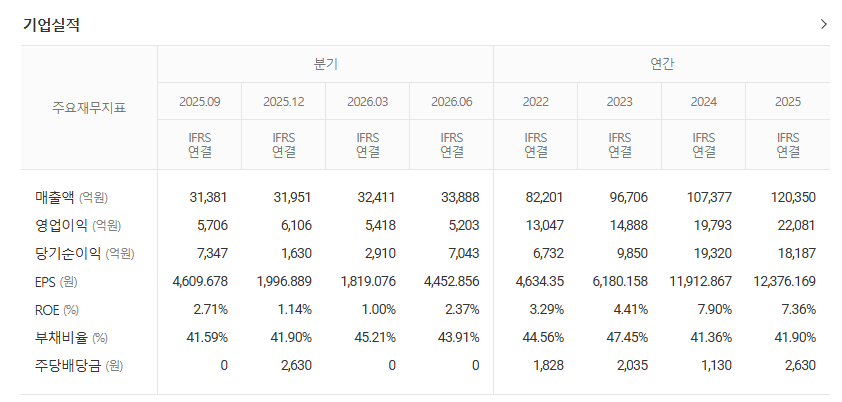
2026년 2분기 네이버 매출은 3조3,888억원으로 전년 동기보다 16.2% 증가했습니다.
반면 영업이익은 5,203억원으로 전년 동기 대비 0.2% 감소했습니다.
매출은 늘었는데 영업이익은 조금 줄었다는 겁니다.
이유 가운데 하나가 바로 AI 인프라 투자 확대입니다. 미래 사업을 키우기 위해 지금 비용이 먼저 들어가고 있는 구간이라고 볼 수 있습니다.
그래도 기존 사업 숫자는 나쁘지 않았다
광고 매출은 AI 기반 지면 최적화와 타겟팅 고도화에 힘입어 전년 동기 대비 7.5% 증가했습니다.
커머스 관련 서비스 매출은 네이버플러스 스토어와 멤버십, N배송 성장에 힘입어 전년 동기보다 31.3% 늘었습니다.
Npay 결제액도 2분기 25조2,000억원으로 전년 동기보다 21.0% 증가했습니다.
즉 지금 네이버는 기존 사업이 버텨주는 사이 AI에 큰돈을 투자하는 구조라고 보면 이해하기 쉽습니다.
AI탭도 단순 검색에서 끝나지 않는다
AI 인프라와 함께 또 하나 볼 부분은 우리가 직접 사용하는 네이버 서비스입니다.
네이버는 6월 생성형 AI 기반 대화형 검색 서비스 AI탭을 전체 사용자 대상으로 정식 출시했습니다.
여기서 방향이 꽤 중요합니다.
단순히 질문에 답만 해주는 AI가 아니라 장소를 찾고, 지도를 확인하고, 예약까지 이어주는 실행형 AI 에이전트로 발전시키고 있기 때문입니다.
검색에서 끝나던 사용자를 예약·쇼핑·결제까지 네이버 안에서 움직이게 만들 수 있다면 광고와 커머스 사업에도 새로운 수익 기회가 생길 수 있습니다.
쇼핑까지 AI가 들어오면 얘기가 달라질까
네이버플러스 스토어에도 이미 쇼핑 AI 에이전트가 들어왔습니다.
사용자가 원하는 상품을 직접 하나씩 검색하는 것에서 벗어나, AI와 대화하면서 조건을 좁히고 상품을 추천받는 방식입니다.
이게 중요한 이유는 간단합니다.
네이버는 검색부터 쇼핑, 예약, 결제까지 이미 많은 서비스를 가지고 있습니다. AI가 이 서비스를 하나로 연결하면 사용자 한 명이 네이버 안에서 쓰는 시간과 돈을 늘릴 가능성이 생깁니다.
네이버 목표주가 40만원, 그냥 믿으면 안 되는 이유
여기까지 보면 “그럼 40만원 가는 건가?”라고 생각할 수도 있습니다.
하지만 목표주가는 어디까지나 특정 증권사가 가정한 미래 실적을 현재 가치로 계산한 숫자입니다.
AI 팩토리가 계획대로 진행되지 않거나, 고객사 확보가 늦어지거나, AI 투자비가 예상보다 커지면 계산은 다시 달라질 수 있습니다.
반대로 AI 팩토리 매출이 예상보다 빠르게 늘고 광고·커머스까지 AI 효과를 보기 시작한다면 실적 추정치가 높아질 가능성도 있습니다.
네이버 주가 전망, 지금 봐야 할 3가지
1. AI 팩토리 고객사가 실제로 확보되는가
200MW라는 숫자보다 더 중요한 건 그 안을 실제 고객의 GPU 수요로 채울 수 있느냐입니다. 가동률이 올라가야 매출과 이익도 따라옵니다.
2. 2027년 AI 팩토리 매출이 실제로 찍히는가
회사는 2027년 상반기부터 관련 매출 발생을 예상하고 있습니다. 앞으로는 이 일정이 계획대로 진행되는지를 확인해야 합니다.
3. AI가 기존 광고·커머스 매출까지 끌어올리는가
AI탭과 쇼핑 AI 에이전트가 단순한 신기능에서 끝나지 않고 광고 클릭, 상품 구매, 예약, 결제로 이어지는지가 중요합니다.
네이버 주가 전망, 결국 AI가 돈을 벌어줘야 한다
네이버가 예전과 달라진 건 분명합니다.
검색과 광고, 쇼핑을 하는 플랫폼 기업에서 엔비디아와 함께 글로벌 AI 컴퓨팅 인프라까지 운영하려는 기업으로 영역을 넓히고 있습니다.
그렇다고 지금 당장 주가가 목표주가 40만원을 향해 움직인다고 단정할 수는 없습니다.
앞으로 시장이 확인하고 싶은 건 화려한 AI 발표가 아니라 AI가 실제로 얼마의 매출과 이익을 만들어내느냐일 겁니다.
네이버 목표주가 40만원의 핵심 논리는 단순한 저평가가 아니라 새로운 AI 사업의 가치입니다.
AI 팩토리 매출이 실제로 발생하고, AI탭과 쇼핑 AI가 기존 광고·커머스 사업까지 키우는 모습이 숫자로 확인된다면 네이버를 바라보는 시장의 기준도 달라질 수 있습니다.
자주 묻는 질문
네이버 목표주가 40만원은 누가 제시했나요?
하나증권이 2026년 8월 20일 네이버에 대해 투자의견 매수와 목표주가 40만원을 유지했습니다. AI 데이터센터 사업의 성장 가능성을 주요 근거로 제시했습니다.
네이버 AI 팩토리는 언제 만들어지나요?
계획상 2027년 상반기 55MW를 시작으로 2027년 말 100MW, 2028년 200MW까지 확대할 예정입니다. 장기적으로는 GW급까지 확장하는 구상도 제시됐습니다.
AI 팩토리 매출은 언제부터 발생하나요?
네이버는 2026년 2분기 실적 발표에서 AI 팩토리 관련 매출이 2027년 상반기부터 발생할 것으로 예상한다고 밝혔습니다.
네이버 2분기 실적은 어땠나요?
2026년 2분기 연결 매출은 3조3,888억원으로 전년 동기 대비 16.2% 증가했습니다. 영업이익은 5,203억원으로 전년 동기보다 0.2% 감소했습니다.
목표주가 40만원이면 실제로 40만원까지 간다는 뜻인가요?
아닙니다. 목표주가는 증권사가 예상한 미래 실적과 기업가치를 바탕으로 계산한 참고치입니다. AI 사업 진행 속도와 실적, 시장 상황에 따라 언제든 변경될 수 있습니다.
※ 본 글은 2026년 10월 2일 기준 공개된 기업 자료와 증권사 리포트, 언론 보도를 바탕으로 작성한 정보성 콘텐츠입니다. 특정 종목의 매수 또는 매도를 권유하는 내용이 아니며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
참고자료
- 네이버 2026년 2분기 실적 발표
- 네이버·엔비디아 글로벌 AI 팩토리 구축 발표
- 브룩필드 AI 인프라 전략적 파트너십 관련 자료
- 네이버 AI탭 정식 출시 자료
- 네이버 쇼핑 AI 에이전트 출시 자료
- 하나증권 네이버 목표주가 관련 2026년 8월 20일 보도